Domain erwerbstätigenversicherung.de kaufen?
Wir ziehen mit dem Projekt
erwerbstätigenversicherung.de um.
Sind Sie am Kauf der Domain
erwerbstätigenversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain erwerbstätigenversicherung.de kaufen?
Welche Art von Haarschnitt bevorzugt ein Mann: Nassschnitt oder Trockenschnitt?
Die Vorliebe für einen Nass- oder Trockenschnitt hängt von den individuellen Präferenzen des Mannes ab. Ein Nassschnitt wird oft bevorzugt, da er eine präzisere und gleichmäßigere Formgebung ermöglicht. Ein Trockenschnitt kann jedoch für Männer mit lockigem oder welligem Haar vorteilhaft sein, da er das natürliche Haarvolumen besser berücksichtigt. Letztendlich ist es wichtig, dass der Haarschnitt den Bedürfnissen und Wünschen des Mannes entspricht. **
Wie kann ein Versicherungsnehmer rechtsgültig und wirksam seinen Versicherungsvertrag kündigen?
Ein Versicherungsnehmer kann seinen Versicherungsvertrag schriftlich per Brief, Fax oder E-Mail kündigen. Dabei muss die Kündigungsfrist beachtet werden, die im Vertrag festgelegt ist. Es ist wichtig, dass die Kündigung rechtzeitig und eindeutig formuliert wird, um wirksam zu sein. **
Ähnliche Suchbegriffe für Nassschnitt
Top-Angebote
Produkte zum Begriff Nassschnitt:
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Große Vorsorge-HandbuchDas Große Vorsorge-Handbuch , Vorsorgen mit System - Informationen - Praktische Tipps - Formulare für alle persönlichen Daten - Checklisten , Nebelscheinwerfer > Beleuchtung , Auflage: überarbeitete und aktualisierte Auflage, Erscheinungsjahr: 20171219, Produktform: Pergament, Beilage: Europäischer Notfall-Ausweis, Auflage: 18000, Auflage/Ausgabe: überarbeitete und aktualisierte Auflage, Seitenzahl/Blattzahl: 350, Keyword: Geldanlage; Macht; Notfallausweis; Patiententestament; Patientenverfügung; Testament; Unfall Krankhiet Vorsorgen; Verfügungen; Vermächtnis; Vollmacht; Vollmacht Muster; Vorsorge; Vorsorge Gesundheit; Vorsorge Handbuch; Vorsorge Ordner; Vorsorge Unfall Krankheit; VorsorgeHandbuch; Vorsorgeordner; Vorsorgevollmacht; Vorsorgevollmacht Muster; Ärzte; Erbverträge; Europäischer Notfallausweis, Fachschema: Patientenverfügung~Vorsorge~Privatrecht~Zivilgesetz~Zivilrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: VI, Seitenanzahl: 350, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Reguvis Fachmedien GmbH, Verlag: Reguvis Fachmedien GmbH, Verlag: Reguvis Fachmedien, Länge: 315, Breite: 282, Höhe: 70, Gewicht: 1638, Produktform: Kunststoff-Ordner, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783898179515, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wird Versicherung teurer wenn Halter nicht Versicherungsnehmer?
Wird die Versicherung teurer, wenn der Halter nicht der Versicherungsnehmer ist? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Versicherungsunternehmen, der Art des Fahrzeugs und der Versicherungspolice. In einigen Fällen kann es zu einer höheren Prämie kommen, da das Risiko für das Versicherungsunternehmen möglicherweise höher ist, wenn der Halter nicht der Versicherungsnehmer ist. Es ist daher ratsam, sich vor Abschluss einer Versicherungspolice über mögliche Auswirkungen zu informieren und gegebenenfalls verschiedene Angebote zu vergleichen. Letztendlich kann eine individuelle Beratung bei einem Versicherungsexperten Klarheit über die Kosten bringen. **
-
Wer ist Versicherungsnehmer bei der KFZ Versicherung?
Der Versicherungsnehmer bei einer KFZ-Versicherung ist die Person, die den Vertrag mit der Versicherungsgesellschaft abschließt und für die Beitragszahlungen verantwortlich ist. In der Regel ist der Versicherungsnehmer auch der Fahrzeughalter, aber es kann auch jemand anderes sein, zum Beispiel der Fahrzeugnutzer. Der Versicherungsnehmer trägt die rechtliche Verantwortung für das Fahrzeug und muss alle relevanten Informationen zur Versicherung angeben. Im Schadensfall ist der Versicherungsnehmer Ansprechpartner der Versicherung und erhält im Idealfall die Leistungen aus der Versicherung. Es ist wichtig, dass der Versicherungsnehmer alle Vertragsdetails genau kennt und versteht, um im Bedarfsfall richtig handeln zu können. **
-
Was für Vorteile bietet eine Versicherung dem Versicherungsnehmer?
Eine Versicherung bietet dem Versicherungsnehmer finanzielle Sicherheit im Falle von unvorhergesehenen Ereignissen wie Krankheit, Unfall oder Diebstahl. Sie übernimmt die Kosten für Schäden oder Verluste, die der Versicherte alleine nicht tragen könnte. Zudem bietet eine Versicherung auch Beratung und Unterstützung im Schadensfall. **
-
Wann darf KFZ Versicherung Beitrag erhöhen?
Die KFZ-Versicherung darf den Beitrag erhöhen, wenn sich die Risikoeinschätzung für den Versicherten ändert. Dies kann zum Beispiel der Fall sein, wenn der Versicherte einen Unfall verursacht hat oder wenn sich die Regionalklasse ändert. Auch eine Erhöhung der Typ- oder Regionalklasse durch den Gesamtverband der Deutschen Versicherungswirtschaft kann zu einer Beitragserhöhung führen. Generell muss die Versicherung den Versicherten jedoch über eine Beitragserhöhung informieren und ihm die Gründe dafür mitteilen. Es ist ratsam, im Falle einer Beitragserhöhung die Konditionen der Versicherung zu überprüfen und gegebenenfalls einen Tarifwechsel oder Anbieterwechsel in Betracht zu ziehen. **
Wie kann ein Versicherungsnehmer seinen Versicherungsvertrag rechtmäßig beenden und welche Schritte müssen dafür eingeleitet werden?
Ein Versicherungsnehmer kann seinen Versicherungsvertrag rechtmäßig kündigen, indem er eine schriftliche Kündigung an die Versicherungsgesellschaft sendet. In der Kündigung müssen Name, Vertragsnummer und Kündigungsdatum angegeben werden. Die Kündigungsfrist beträgt in der Regel einen Monat zum Vertragsende. **
Was muss ein Versicherungsnehmer beachten, bevor er eine Versicherung abschließt?
Ein Versicherungsnehmer sollte die verschiedenen Versicherungsangebote vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Er sollte die Vertragsbedingungen genau lesen und verstehen, um keine bösen Überraschungen im Schadensfall zu erleben. Zudem ist es wichtig, sich über die Reputation und den Kundenservice des Versicherungsunternehmens zu informieren. **
Top-Angebote
Produkte zum Begriff Nassschnitt:
-
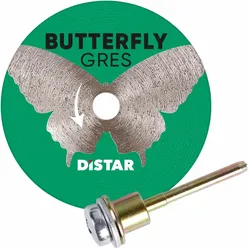
DiSTAR Diamanttrennscheibe Butterfly - Ø 45 mm (Nassschnitt)DiSTAR Diamanttrennscheibe Butterfly Ø 45 mm, Schaft 3,2 mm (Art. FA11058) Die Butterfly ist eine Scheibe für Rotationswerkzeuge, nicht für Winkelschleifer: Der Schaft misst 3,2 mm – das entspricht 1/8 Zoll und damit der gängigen Spannzangengröße von Geräten der Dremel-Klasse. Mit 0,6 mm Schnittbreite und einem empfohlenen Drehzahlbereich von 15.000 bis 20.000 U/min ist sie für feine Ausschnitte und Detailarbeiten in Feinsteinzeug gemacht. Ø 45 mm Durchmesser 0,6 mm Schnitt-Breite 3,2 mm Schaft 15–20.000 U/min Passt sie auf Ihre Maschine? Der Schaft von 3,2 mm entspricht 1/8 Zoll. Das ist die Standardspannzange von Rotationswerkzeugen – Dremel und Baugleiche. Auf einen Winkelschleifer passt diese Scheibe nicht: weder mechanisch noch von der Drehzahl her, denn ein 125er dreht rund 11.000 U/min und liegt damit unter dem empfohlenen Bereich. Warum eine kleine Scheibe langsamer schneidet – auch bei gleicher Drehzahl Eine Diamantscheibe schneidet nicht über die Drehzahl, sondern über die Umfangsgeschwindigkeit: darüber, wie schnell das Diamantkorn am Scheibenrand über das Material fährt. Und die hängt am Durchmesser. Bei halbem Durchmesser ist bei gleicher Drehzahl auch nur die halbe Geschwindigkeit im Schnitt. Deshalb ist eine Mini-Scheibe auf einem normalen Winkelschleifer nicht schnell, sondern langsam: Ø 125 mm bei 11.000 U/min rund 72 m/s – der Normalfall am Winkelschleifer Ø 76 mm bei 11.000 U/min rund 44 m/s Ø 50 mm bei 11.000 U/min rund 29 m/s – weniger als die Hälfte Ø 45 mm bei 20.000 U/min rund 47 m/s – deshalb brauchen kleine Scheiben schnelle Maschinen Ø 54 mm bei 20.000 U/min rund 57 m/s Was das für die Praxis heißt Eine Mini-Scheibe arbeitet sich langsamer durch das Material – das ist normal und kein Mangel. Der Fehler, den fast jeder macht: mit Druck nachhelfen. Druck erzeugt aber nur Wärme und Kantenausbrüche, und bei 0,6 bis 0,8 mm Scheibendicke ist er der schnellste Weg zum Verlaufen. Mini-Scheiben werden geführt, nicht gedrückt. Wofür sie gemacht ist Ausschnitte für Betätigungsplatten Der klassische Fall: ein rechteckiger Ausschnitt mitten in der Fliese, dessen Kanten hinter dem Rahmen verschwinden müssen – aber nicht mehr. Revisionsklappen und Lüftungsgitter Öffnungen, die maßgenau sitzen müssen und deren Ecken sichtbar bleiben. Steckdosen und Schalterdosen Kleine Ausschnitte, bei denen eine 125er-Scheibe über die Ecke hinausschneidet. Nacharbeiten und Mosaik Kleinteilige Anpassungen, bei denen eine große Scheibe zu viel mitnimmt. Eine runde Scheibe kann eine Innenecke nur so scharf ausschneiden, wie ihr eigener Radius es zulässt: Eine Ø-50-mm-Scheibe hinterlässt an der Ecke einen Radius von 25 mm. Für kleinere Innenradien brauchen Sie ein anderes Werkzeug – einen Fingerfräser, einen Fräskegel oder einen Diamantdraht. Dünne Scheiben: der Vorteil und die Grenze Scheibendicken von 0,6 bis 0,8 mm sind der Grund, warum diese Werkzeuge existieren. Je weniger Material der Schnitt wegnimmt, desto präziser lässt sich ein Ausschnitt setzen – und desto weniger Kraft muss ins Material. Minimaler Materialverlust Ein 0,8-mm-Schnitt nimmt weniger als die Hälfte dessen weg, was eine 2-mm-Scheibe kostet. Bei einem Ausschnitt für eine Betätigungsplatte entscheidet das über die Passung. Weniger Kraft, weniger Ausbrüche Weniger Material im Schnitt heißt weniger Kraft in der Glasur – die häufigste Ursache für Absplitterungen an der Schnittkante. Die harte Grenze: Seitenkräfte Eine 0,8-mm-Scheibe hat kaum Biegesteifigkeit. Verkanten, Hebeln oder seitliches Schleifen verbiegt oder bricht sie. Wenig Wärmespeicher Dünn heißt auch: wenig Masse, die Wärme aufnehmen kann. Wasser oder Kühlpausen sind hier wichtiger als bei einer dicken Scheibe. Nie seitlich belasten Der Schnitt muss immer gerade geführt werden. Sobald Sie die Scheibe im Schnitt verdrehen, um die Richtung zu korrigieren, arbeitet die volle Vorschubkraft auf die Flanke einer 0,8 mm dünnen Scheibe. Wenn die Richtung nicht stimmt: Maschine heraus, neu ansetzen. Nass oder trocken DiSTAR gibt Trocken- und Nassschnitt frei und empfiehlt die Wasserzufuhr. Bei 0,6 mm Scheibendicke und Drehzahlen um 20.000 U/min ist das nachvollziehbar: Es ist kaum Material vorhanden, das Wärme aufnehmen kann. Mit Wasser Längere Standzeit, kein Staub, saubere Schnittkante. Bei Rotationswerkzeugen genügt oft ein feuchter Schwamm neben der Schnittstelle. Trocken Möglich, aber nur in kurzen Durchgängen mit Pausen. Und mit Atemschutz – der Keramikstaub ist quarzhaltig. Kleine Scheibe, kleiner Wärmespeicher Bei Ø 45 bis 76 mm ist wenig Masse vorhanden, die Wärme aufnehmen kann – und die Scheibe steckt beim Ausschnittschneiden oft tief im Material, wo Luft kaum kühlt. Arbeiten Sie deshalb mit Wasser, wo es möglich ist, und sonst in kurzen Durchgängen mit Pausen. Eine überhitzte dünne Scheibe verzieht sich, verläuft im Schnitt und verliert Diamant. Arbeitstechnik 1 Anriss auf der Sichtseite setzen Und zwa18,90 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Große Vorsorge-HandbuchDas Große Vorsorge-Handbuch , Vorsorgen mit System - Informationen - Praktische Tipps - Formulare für alle persönlichen Daten - Checklisten , Nebelscheinwerfer > Beleuchtung , Auflage: überarbeitete und aktualisierte Auflage, Erscheinungsjahr: 20171219, Produktform: Pergament, Beilage: Europäischer Notfall-Ausweis, Auflage: 18000, Auflage/Ausgabe: überarbeitete und aktualisierte Auflage, Seitenzahl/Blattzahl: 350, Keyword: Geldanlage; Macht; Notfallausweis; Patiententestament; Patientenverfügung; Testament; Unfall Krankhiet Vorsorgen; Verfügungen; Vermächtnis; Vollmacht; Vollmacht Muster; Vorsorge; Vorsorge Gesundheit; Vorsorge Handbuch; Vorsorge Ordner; Vorsorge Unfall Krankheit; VorsorgeHandbuch; Vorsorgeordner; Vorsorgevollmacht; Vorsorgevollmacht Muster; Ärzte; Erbverträge; Europäischer Notfallausweis, Fachschema: Patientenverfügung~Vorsorge~Privatrecht~Zivilgesetz~Zivilrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: VI, Seitenanzahl: 350, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Reguvis Fachmedien GmbH, Verlag: Reguvis Fachmedien GmbH, Verlag: Reguvis Fachmedien, Länge: 315, Breite: 282, Höhe: 70, Gewicht: 1638, Produktform: Kunststoff-Ordner, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783898179515, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Art von Haarschnitt bevorzugt ein Mann: Nassschnitt oder Trockenschnitt?
Die Vorliebe für einen Nass- oder Trockenschnitt hängt von den individuellen Präferenzen des Mannes ab. Ein Nassschnitt wird oft bevorzugt, da er eine präzisere und gleichmäßigere Formgebung ermöglicht. Ein Trockenschnitt kann jedoch für Männer mit lockigem oder welligem Haar vorteilhaft sein, da er das natürliche Haarvolumen besser berücksichtigt. Letztendlich ist es wichtig, dass der Haarschnitt den Bedürfnissen und Wünschen des Mannes entspricht. **
-
Wie kann ein Versicherungsnehmer rechtsgültig und wirksam seinen Versicherungsvertrag kündigen?
Ein Versicherungsnehmer kann seinen Versicherungsvertrag schriftlich per Brief, Fax oder E-Mail kündigen. Dabei muss die Kündigungsfrist beachtet werden, die im Vertrag festgelegt ist. Es ist wichtig, dass die Kündigung rechtzeitig und eindeutig formuliert wird, um wirksam zu sein. **
-
Wird Versicherung teurer wenn Halter nicht Versicherungsnehmer?
Wird die Versicherung teurer, wenn der Halter nicht der Versicherungsnehmer ist? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Versicherungsunternehmen, der Art des Fahrzeugs und der Versicherungspolice. In einigen Fällen kann es zu einer höheren Prämie kommen, da das Risiko für das Versicherungsunternehmen möglicherweise höher ist, wenn der Halter nicht der Versicherungsnehmer ist. Es ist daher ratsam, sich vor Abschluss einer Versicherungspolice über mögliche Auswirkungen zu informieren und gegebenenfalls verschiedene Angebote zu vergleichen. Letztendlich kann eine individuelle Beratung bei einem Versicherungsexperten Klarheit über die Kosten bringen. **
-
Wer ist Versicherungsnehmer bei der KFZ Versicherung?
Der Versicherungsnehmer bei einer KFZ-Versicherung ist die Person, die den Vertrag mit der Versicherungsgesellschaft abschließt und für die Beitragszahlungen verantwortlich ist. In der Regel ist der Versicherungsnehmer auch der Fahrzeughalter, aber es kann auch jemand anderes sein, zum Beispiel der Fahrzeugnutzer. Der Versicherungsnehmer trägt die rechtliche Verantwortung für das Fahrzeug und muss alle relevanten Informationen zur Versicherung angeben. Im Schadensfall ist der Versicherungsnehmer Ansprechpartner der Versicherung und erhält im Idealfall die Leistungen aus der Versicherung. Es ist wichtig, dass der Versicherungsnehmer alle Vertragsdetails genau kennt und versteht, um im Bedarfsfall richtig handeln zu können. **
Ähnliche Suchbegriffe für Nassschnitt
-
Was für Vorteile bietet eine Versicherung dem Versicherungsnehmer?
Eine Versicherung bietet dem Versicherungsnehmer finanzielle Sicherheit im Falle von unvorhergesehenen Ereignissen wie Krankheit, Unfall oder Diebstahl. Sie übernimmt die Kosten für Schäden oder Verluste, die der Versicherte alleine nicht tragen könnte. Zudem bietet eine Versicherung auch Beratung und Unterstützung im Schadensfall. **
-
Wann darf KFZ Versicherung Beitrag erhöhen?
Die KFZ-Versicherung darf den Beitrag erhöhen, wenn sich die Risikoeinschätzung für den Versicherten ändert. Dies kann zum Beispiel der Fall sein, wenn der Versicherte einen Unfall verursacht hat oder wenn sich die Regionalklasse ändert. Auch eine Erhöhung der Typ- oder Regionalklasse durch den Gesamtverband der Deutschen Versicherungswirtschaft kann zu einer Beitragserhöhung führen. Generell muss die Versicherung den Versicherten jedoch über eine Beitragserhöhung informieren und ihm die Gründe dafür mitteilen. Es ist ratsam, im Falle einer Beitragserhöhung die Konditionen der Versicherung zu überprüfen und gegebenenfalls einen Tarifwechsel oder Anbieterwechsel in Betracht zu ziehen. **
-
Wie kann ein Versicherungsnehmer seinen Versicherungsvertrag rechtmäßig beenden und welche Schritte müssen dafür eingeleitet werden?
Ein Versicherungsnehmer kann seinen Versicherungsvertrag rechtmäßig kündigen, indem er eine schriftliche Kündigung an die Versicherungsgesellschaft sendet. In der Kündigung müssen Name, Vertragsnummer und Kündigungsdatum angegeben werden. Die Kündigungsfrist beträgt in der Regel einen Monat zum Vertragsende. **
-
Was muss ein Versicherungsnehmer beachten, bevor er eine Versicherung abschließt?
Ein Versicherungsnehmer sollte die verschiedenen Versicherungsangebote vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Er sollte die Vertragsbedingungen genau lesen und verstehen, um keine bösen Überraschungen im Schadensfall zu erleben. Zudem ist es wichtig, sich über die Reputation und den Kundenservice des Versicherungsunternehmens zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.